갱신형 비갱신형 차이, "20년만 내느냐 평생 내느냐"가 아닙니다
비갱신형이 무조건 정답이 아닌 이유
"갱신형은 죽을 때까지 내야 하고, 비갱신형은 20년만 내면 끝이잖아요."
갱신형과 비갱신형의 차이를 물으면 열에 아홉은 이렇게 답하세요. 납입 기간만 보면 맞는 말이에요. 그런데 이렇게만 이해하면 "그럼 당연히 비갱신형이 이득"이라는 결론밖에 안 나와요.
실제 차이는 내는 기간이 아니라, 내가 지금 '언제의 보험료'를 내고 있느냐에 있어요.
갱신형은 현재의 보험료만, 비갱신형은 미래의 보험료까지
| 갱신형 | 비갱신형 | |
|---|---|---|
| 지금 내는 돈 | 지금 내 나이의 위험만큼 | 지금 + 70~90대에 쓸 보험료까지 |
| 나이 들면 | 그때 위험만큼 다시 계산 | 미리 낸 돈으로 충당 |
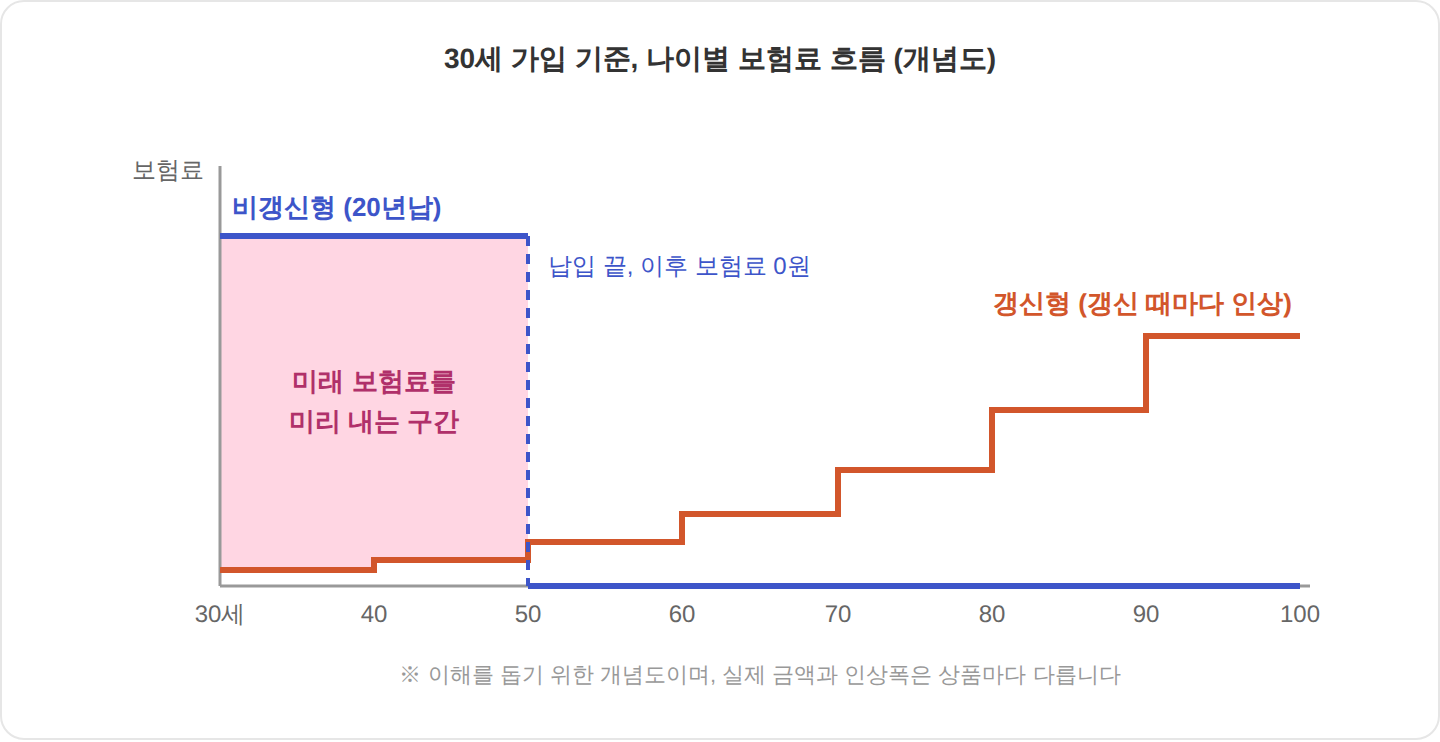
비갱신형이 20년만 내고 끝나는 건 싸서가 아니에요. 100세까지의 보험료를 20년에 당겨서 내기 때문이에요.
여기에 하나가 더 붙어요. 비갱신형은 한 번 정한 보험료를 수십 년 동안 못 올려요. 40년 뒤에 병에 걸리는 사람이 늘어도, 금리가 떨어져도 보험사가 떠안아야 하죠. 보험사가 손해 볼 장사를 할 리는 없으니, 비갱신형 보험료는 처음부터 보수적으로, 넉넉하게 책정해요.
지금 미리 내는 구조
그래서 비갱신형은 80대, 90대까지 그 보험으로 보장을 받아야 미리 낸 돈이 제값을 해요.
문제는 40~50년을 그대로 들고 가기 어렵다는 거예요
금융감독원이 발표한 2025년 통계를 보면, 보험 계약이 5년 뒤에도 유지되는 비율은 45.7%예요. 5년도 절반이 못 가는데 50년은 훨씬 어렵겠죠. 끝까지 내겠다는 의지와 상관없이, 보험 자체가 낡아버리기 때문이에요.
첫째, 물가예요. 보험금은 가입할 때 정한 금액 그대로인데 돈의 가치는 계속 떨어져요.
| 암 진단비 3,000만 원의 가치 | 지금 돈으로 치면 |
|---|---|
| 20년 뒤 | 약 1,830만 원 |
| 30년 뒤 | 약 1,430만 원 |
| 40년 뒤 | 약 1,120만 원 |
※ 물가가 매년 2.5%씩 오른다고 가정한 단순 계산이에요.
30살에 넉넉하다고 생각한 3,000만 원이, 정작 암에 많이 걸리는 70대에는 3분의 1 정도의 가치밖에 안 돼요.
둘째, 의료기술이에요. 20년 전 보험에는 표적항암제나 로봇수술 같은 보장이 없고 대부분 중증 진단비(뇌출혈,급성신근경색 등) 이 메인 담보였어요. 하지만 지금은 뇌혈관질환,허혈성심장질환이라는 담보가 생겼죠.
앞으로 20년 뒤에도 똑같은 일이 생길 거예요. 지금 보험에 없는 치료법이 표준이 되면, 결국 새 보장을 추가하거나 갈아타게 돼요.
그렇게 되면 80대에 쓰려고 미리 내둔 보험료는 다 써보지도 못하고 나오게 돼요.
그렇다고 갱신형이 정답이라는 얘기는 아니에요
둘다 장단점이 있습니다. 갱신형의 단점은
· 보장받는 동안 계속 내야 해요
· 인상폭을 미리 알 수 없어요. 위험률이 나빠지면 그 부담이 가입자에게 와요
· 은퇴 후 보험료가 부담돼 해지하면, 가장 필요한 시기에 보장이 사라져요
비갱신형의 장점은 이걸 뒤집은 거예요. 보험료가 고정되고, 일할 때 다 내두면 노후에는 보장만 받아요. 건강이 나빠져서 새 보험에 못 들게 돼도 기존 보장은 그대로 남고요.
정답은 내 나이와 상황에 따라 달라요
갱신형이 낫다, 비갱신형 둘중에 뭐가 더 나은건 없습니다. 같은 보험도 누가 가입하느냐에 따라 답이 달라져요.
예를 들어 사회 초년생과 은퇴를 10년 앞둔 분은 같은 암보험이라도 설계가 달라야 해요. 한쪽은 앞으로 보험을 바꿀 일이 많고 당장 쓸 돈이 빠듯하고, 다른 쪽은 곧 소득이 줄어드니 보험료를 고정해 두는 게 중요하니까요.
꼭 하나만 고를 필요도 없어요. 갱신형과 비갱신형을 섞어서 비중을 조절하는 방법도 있어요.
✔ 이 보험, 내가 몇 살까지 그대로 들고 있을 것 같은가?
✔ 지금 보험료를 납입기간 끝까지 낼 수 있을까?
✔ 은퇴 후에도 보험료가 나간다면 감당할 수 있을까?
✔ 건강이 나빠져서 보험을 못 바꾸게 돼도 괜찮은 구성인가?
🚨🚨🚨이것만은 꼭 알아두세요.
보험을 퀘스트 깨듯이 "20년만 내고 손 떼야지"라고 생각하면, 막상 아팠을 때 보장을 제대로 못 받을 수 있어요.
우리 몸도 주기적으로 건강검진을 받는 것처럼, 보험도 점검이 꼭 필요해요.
※ 보험료와 보장 내용은 상품과 가입 조건에 따라 다릅니다. 기존 보험을 정리하기 전에는 새 보험에 가입할 수 있는지부터 확인하세요.
보험철이
항상 진심으로 보험 정보를 전달 드립니다.
pf.kakao.com